

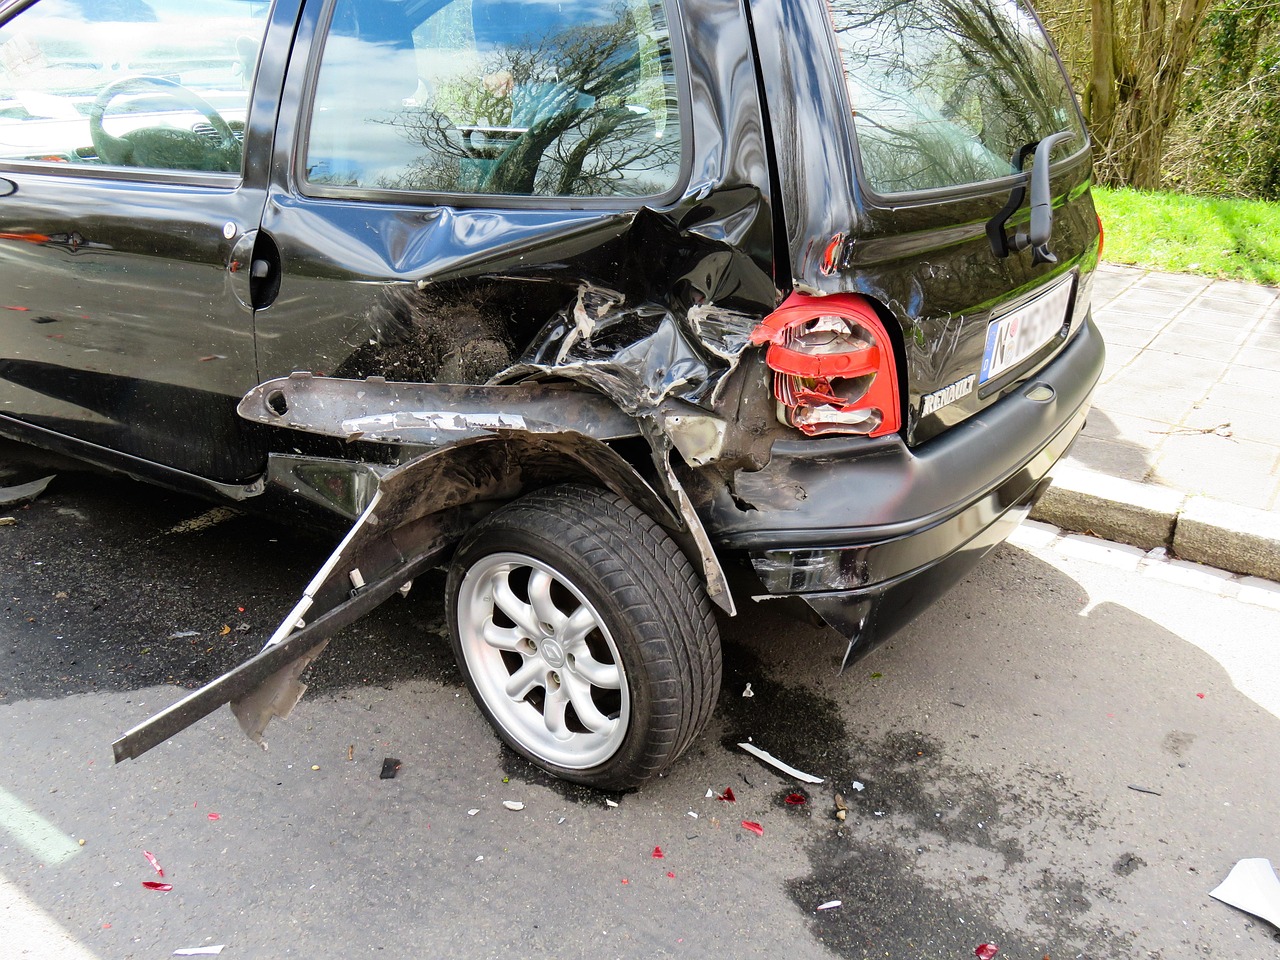
Se você já teve um veículo no Brasil, certamente ouviu falar no seguro DPVAT. Por anos, esse seguro foi cobrado junto com o licenciamento do veículo e gerou muitas dúvidas entre os motoristas. O que ele cobre? Como acionar? E por que ele deixou de existir? Neste artigo, vamos explicar tudo de forma clara e objetiva, além de apresentar o que veio para substituir o DPVAT e como você pode ser beneficiado em caso de acidentes de trânsito.
O que é o seguro DPVAT
O seguro DPVAT, sigla para Danos Pessoais Causados por Veículos Automotores de Via Terrestre, era um seguro obrigatório instituído pela Lei nº 6.194/1974. Ele foi criado com um objetivo social muito importante: garantir indenização a vítimas de acidentes de trânsito, independentemente de quem foi o culpado pelo acidente.
Diferente dos seguros tradicionais, o DPVAT não cobria danos materiais, como batidas no carro ou prejuízos ao patrimônio. Seu foco era exclusivamente nas pessoas envolvidas nos acidentes. Qualquer pessoa que fosse vítima de um acidente causado por veículo motorizado — pedestres, passageiros, ciclistas e até o próprio condutor — poderia solicitar a indenização.
O seguro era administrado por um consórcio de seguradoras privadas e supervisionado pela Superintendência de Seguros Privados (SUSEP). Por décadas, foi uma das principais ferramentas de proteção às vítimas de acidentes de trânsito no país, um problema gravíssimo no Brasil, que é um dos países com maiores índices de mortes no trânsito no mundo.
Como funciona o seguro DPVAT
O funcionamento do seguro DPVAT era relativamente simples do ponto de vista do beneficiário. O seguro era pago anualmente por todos os proprietários de veículos motorizados, embutido no boleto do licenciamento. O valor variava de acordo com o tipo de veículo — automóveis, motocicletas, caminhões e ônibus tinham valores diferentes.
As coberturas previstas pelo DPVAT incluíam três situações principais: morte, invalidez permanente e reembolso de despesas médicas e hospitalares (DAMS). No caso de morte, os beneficiários — que podiam ser herdeiros legais ou pessoas indicadas — recebiam uma indenização de até R$ 13.500. Para casos de invalidez permanente, o valor também chegava a R$ 13.500, proporcional ao grau de invalidez. Já o reembolso de despesas médicas cobria até R$ 2.700.
Uma característica fundamental do DPVAT era a sua abrangência. Mesmo que o veículo causador do acidente não fosse identificado — como em atropelamentos com fuga —, a vítima ainda tinha direito à indenização. Isso tornava o seguro essencial para a proteção de pedestres e ciclistas, grupos extremamente vulneráveis no trânsito brasileiro.
Apesar das suas qualidades, o DPVAT também ficou marcado por escândalos de fraude ao longo dos anos. Investigações revelaram esquemas onde profissionais de saúde, despachantes e até funcionários do sistema emitiam laudos falsos para receber indenizações indevidas. Esses problemas contribuíram para a decisão de encerrar o programa.
Passo a passo para solicitar indenização pelo DPVAT
Embora o DPVAT tenha sido extinto, ainda existem situações em que vítimas de acidentes ocorridos antes de 2020 podem ter direito a indenizações pendentes. Além disso, entender o processo ajuda a compreender como funciona o novo sistema que veio substituir o seguro. Veja como era o processo:
1. Reunir a documentação necessária: O primeiro passo era juntar documentos como boletim de ocorrência do acidente, laudos médicos e hospitalares, documentos pessoais da vítima (RG, CPF) e, em caso de morte, a certidão de óbito e documentos dos beneficiários.
2. Procurar uma seguradora participante do consórcio: A solicitação poderia ser feita em qualquer seguradora integrante do consórcio DPVAT, não necessariamente na mesma que cobrou o seguro do veículo envolvido.
3. Preencher o formulário de requerimento: Era necessário preencher um formulário específico com todas as informações sobre o acidente e a vítima.
4. Aguardar análise e perícia: Em casos de invalidez, era comum que a seguradora solicitasse uma perícia médica para avaliar o grau de incapacidade. O prazo legal para pagamento era de 30 dias após a entrega da documentação completa.
5. Receber a indenização: Aprovado o pedido, o valor era depositado diretamente na conta do beneficiário. Em caso de negativa indevida, a vítima poderia recorrer à SUSEP ou ao Poder Judiciário.
Vale lembrar que o prazo de prescrição para solicitar o DPVAT era de três anos a partir da data do acidente, então quem ainda tiver direito a valores de antes de 2020 deve agir rapidamente.
Principais erros cometidos ao lidar com o seguro DPVAT
Ao longo dos anos, muitas vítimas perderam o direito à indenização do seguro DPVAT por erros evitáveis. Conhecê-los é importante tanto para quem ainda pode ter direitos pendentes quanto para entender como agir no novo sistema.
Um dos erros mais comuns era não registrar o boletim de ocorrência imediatamente após o acidente. Sem esse documento, fica muito difícil comprovar que o sinistro ocorreu e que o veículo motorizado estava envolvido.
Outro erro frequente era não guardar os comprovantes de despesas médicas e hospitalares. Muitas vítimas jogavam fora recibos e notas fiscais sem saber que poderiam ser reembolsadas. Da mesma forma, não procurar atendimento médico formal — preferindo cuidar de ferimentos em casa — prejudicava o processo de indenização por falta de laudos.
Também era comum que as famílias de vítimas fatais não soubessem que tinham direito à indenização, por falta de informação. O desconhecimento sobre a existência do seguro fazia com que muitas famílias simplesmente não fizessem a solicitação dentro do prazo.
Por fim, confiar em intermediários não autorizados era um erro grave. Algumas pessoas pagavam comissões abusivas a despachantes para dar entrada no pedido, sendo que o processo poderia ser feito diretamente e sem custo.
Dicas práticas para se proteger após o fim do DPVAT
Com o encerramento do seguro DPVAT em 2020, é fundamental que motoristas e pedestres conheçam as alternativas disponíveis e adotem boas práticas para se proteger no trânsito.
A primeira dica é conhecer o SPVAT, o novo seguro que substituiu o DPVAT, sobre o qual falaremos mais à frente. Entender as coberturas e como acionar é o primeiro passo para não ficar desprotegido.
Investir em um seguro de automóvel completo também é uma medida inteligente. Diferente do DPVAT, o seguro privado cobre danos materiais, roubo e furto, além de oferecer coberturas mais amplas para danos corporais.
Manter sempre um kit de documentos no carro — com cópias do RG, CPF e documentos do veículo — facilita muito o registro de ocorrências em caso de acidentes. Também é importante fotografar a cena do acidente antes de movimentar os veículos envolvidos.
Por último, dirigir com responsabilidade continua sendo a melhor proteção. Respeitar os limites de velocidade, não usar o celular ao volante e nunca dirigir sob efeito de álcool reduz drasticamente as chances de se envolver em acidentes.
Perguntas frequentes sobre o seguro DPVAT
O seguro DPVAT ainda existe em 2024?
Não. O DPVAT foi extinto em 2020 por medida provisória do governo federal. No entanto, vítimas de acidentes ocorridos antes dessa data ainda podem ter direito a indenizações se o prazo de prescrição de três anos não tiver sido ultrapassado.
O que substituiu o seguro DPVAT?
O DPVAT foi substituído pelo SPVAT — Seguro de Responsabilidade Civil de Proteção a Vítimas de Acidentes de Trânsito. O SPVAT foi criado pela Lei nº 14.788/2023 e passou a ser administrado pela Caixa Econômica Federal. Ele mantém a lógica de proteção às vítimas de acidentes, com algumas atualizações nas coberturas e nos processos de solicitação.
Quem tem direito ao SPVAT, o novo seguro?
Assim como o antigo DPVAT, o SPVAT cobre qualquer pessoa vítima de acidente causado por veículo motorizado em vias terrestres. Isso inclui pedestres, ciclistas, passageiros e condutores. O seguro é pago por todos os proprietários de veículos motorizados e a cobertura se aplica independentemente da culpa pelo acidente.
Quais são os valores de indenização do novo SPVAT?
Os valores do SPVAT foram atualizados em relação ao antigo DPVAT. Para casos de morte, a indenização é de R$ 13.500. Para invalidez permanente, o valor pode chegar a R$ 13.500, proporcional ao grau de incapacidade. O reembolso de despesas médicas cobre até R$ 2.700. Esses valores podem ser atualizados conforme a legislação vigente.
Como solicitar a indenização pelo SPVAT?
A solicitação do SPVAT pode ser feita diretamente nas agências da Caixa Econômica Federal ou pelo aplicativo e site da instituição. É necessário apresentar documentos como boletim de ocorrência, laudos médicos e documentos pessoais. O processo foi simplificado em relação ao antigo DPVAT, com a digitalização de parte dos procedimentos.
Conclusão
O seguro DPVAT foi, por quase cinco décadas, uma importante rede de proteção para milhões de brasileiros vítimas de acidentes de trânsito. Apesar dos problemas de fraude que marcaram sua história, o princípio por trás dele — garantir que nenhuma vítima ficasse desamparada por falta de recursos — era genuinamente social e necessário.
Com a chegada do SPVAT, o Brasil tenta manter essa proteção de forma mais eficiente, com menos brechas para fraudes e um processo de solicitação mais acessível. Se você ou alguém da sua família for vítima de um acidente de trânsito, é fundamental conhecer seus direitos e acionar o seguro o quanto antes.
Lembre-se sempre de registrar o boletim de ocorrência, guardar todos os documentos médicos e buscar informações diretamente nos canais oficiais. O trânsito representa riscos reais para todos nós, e estar bem informado sobre os mecanismos de proteção disponíveis pode fazer uma enorme diferença em um momento de vulnerabilidade.